事業を運営する上で資金調達は避けて通れない道。
特に新規で事業を立ち上げる際や、事業拡大を図るタイミングでは、外部からの資金が必要となるケースが多いです。
しかし、銀行ローンの審査は厳しく、特に個人事業主や信用情報に傷がある「ブラック」の事業者にとっては、なかなか融資を受けることができません。そこで注目されるのが、「事業者ローン 審査激甘」と謳う金融機関です。これらの機関は、通常の銀行ローンとは異なり、審査基準が緩やかで、多くの事業者が融資を受けることができます。一方で、金利が高めに設定されているケースが多く、借り入れを行う際には、返済計画をしっかりと立てる必要があります。
この記事では、事業者ローンの「審査激甘」の実態と、個人事業主やブラックでも融資を受けることができるのか、そのメリットとデメリットについて詳しく解説していきます。
- 審査が緩やかな事業者ローンの特徴とリスク
- ブラックOKの事業者ローンのメリットとデメリット
- 個人事業主向けの事業者ローンのオプションと特徴
- 審査に通るための事業計画や返済計画の立て方
優良ファクタリング会社比較ランキング
2024年になって「借りない資金調達」であるファクタリングの利用者が大幅に増えています。 ファクタリングは欧米では多く利用されていましたが、日本でも民法改正などによって大幅に遅れて普及してきました。
またファクタリングは経済産業省にも推奨されている新たな資金調達方法で、即日入金で手数料1%というファクタリング会社もあります。
オンラインで完結する事も可能で銀行融資よりは遥かに手軽になってきています。 資金繰りで手元のキャッシュが不足して不安な方は一度ファクタリングを利用してみてはいかがでしょうか?
特にPMGは必要書類は請求書と通帳のみというスピーディさです。
| 順位 | ファクタリング会社 | 利用対象 | 手数料 | 入金スピード | 取引方法 | 買取可能額 |
|---|---|---|---|---|---|---|
|
殿堂入り |
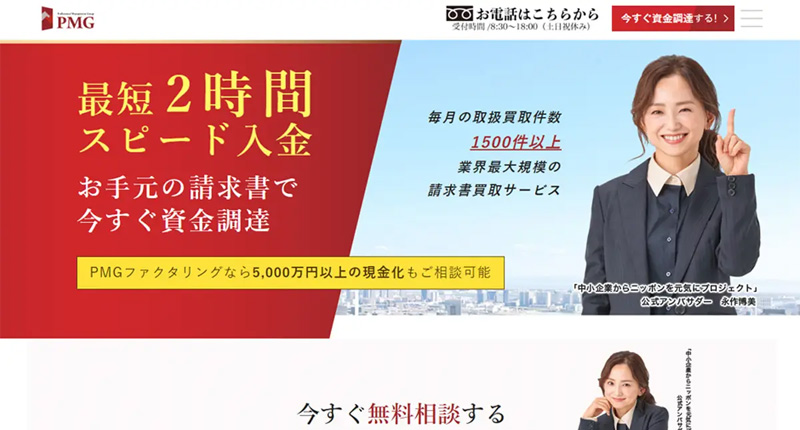 |
法人・個人事業主 | 2%〜 | 最短2時間 | オンライン | 〜2億 |
|
2位 |
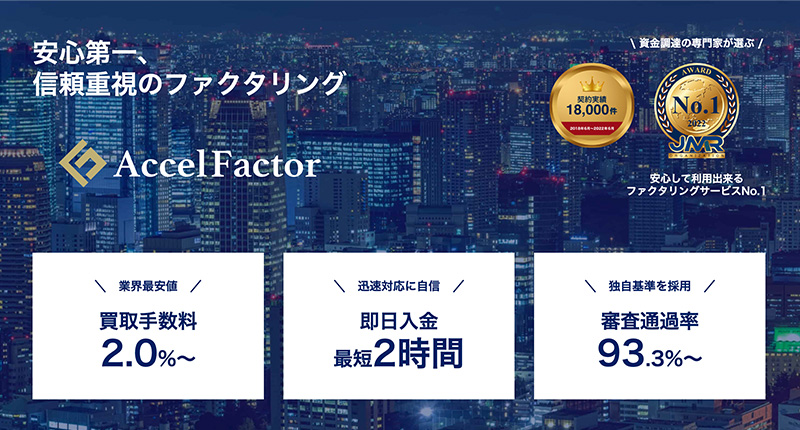 |
法人・個人事業主 | 2%〜 | 最短2時間 | 審査:オンライン 契約:来社・オンライン・郵送 | 無制限 |
|
3位 |
 |
法人・個人事業主 | 1.5%〜 | 最短3時間 | オンライン/対面/郵送 | 無制限 |
|
4位 |
 |
法人・個人事業主 | 1%〜 | 最短即日 | 電話/メール | 10〜5,000万 |
|
5位 |
 |
設立1年以上の法人 | 2%〜 | 最短2時間 | オンライン | 〜1億 |
事業者ローン|審査激甘とは?
「必ず借りれる」をうたうビジネスローンへの注意点
ビジネスローンの広告の中には、「ほぼ100%の融資承認率」といった表現を用いるものがありますが、正規の貸金業者は貸金業法13条により返済能力の調査が義務付けられており、審査を行わずに必ず貸し付ける業者は存在しません。信用情報に問題がある事業者であっても一定の条件を満たせば融資を受けられる場合はありますが、それは個別審査の結果であり、保証されたものではありません。
また、このタイプのローンには、通常よりも高めの金利が設定されている傾向があります。金利は利息制限法・出資法により上限が定められており、これを超える金利を提示する業者は違法です。借り入れを検討する際には、業者が貸金業登録を受けているかを確認したうえで、返済能力と金利負担を慎重に評価し、実行可能な返済計画を策定することが不可欠です。
総じて、このタイプのビジネスローンは、資金調達の選択肢を広げる一方で、その利用には慎重な検討が求められる金融商品であると言えます。
ブラックokのメリット
「ブラックOK」というフレーズは、信用情報に問題がある事業者にも門戸を開くローンの形態を指します。このタイプのローンは、従来の金融機関では審査に通過が難しいとされる事業者にとって、資金調達の新たな可能性を提供します。特に、新規事業の立ち上げや拡張を計画しているが、必要な資金を確保できていない事業者にとって、このようなローンは貴重な選択肢となり得ます。
このローンの最大の利点は、審査基準の柔軟性にあります。従来の銀行ローンでは否定されがちな、信用情報にキズがある事業者でも、一定の条件下で資金を調達できる可能性があります。これにより、過去の経済的な挫折から立ち直り、新たな事業機会を追求する道が開かれます。
しかし、このタイプのローンには高い金利が伴うことが一般的です。日本の金利規制では、出資法により年20%を超える金利は違法とされており(超過した場合は刑事罰の対象)、年20%に近い、あるいはそれを超える金利を提示する業者は、無登録の違法業者である可能性があるため注意が必要です。このため、ローンを利用する際には、業者が貸金業登録を受けているかを確認したうえで、返済計画を慎重に策定することが重要です。
総合的に見ると、ブラックOKローンは、特定の事業者にとっては大きなチャンスを提供する一方で、その利用には高金利というリスクを伴います。利用を検討する際には、これらの要素を総合的に考慮し、賢明な決定を下すことが重要です。
独自審査のポイント
ビジネスローンの世界において、「独自審査」という用語は、金融機関が標準的な審査基準に加えて、特有の評価基準を用いて融資の可否を決定するプロセスを指します。このアプローチにより、金融機関は従来の信用スコアや財務状況に依存するだけでなく、より多面的な評価を行うことが可能になります。
独自審査の中核をなすのは、事業の潜在的な可能性や事業者の情熱といった、従来の数値では測りにくい要素の評価です。具体的には、以下のような要素が重要視されます:
- ビジネスプランの充実度:事業計画の詳細性や実現可能性が評価されます。明確な市場分析、競合他社との差別化戦略、財務予測などが詳細に記述されているビジネスプランは、高い評価を受ける可能性があります。
- 過去の実績:事業者のこれまでの業績や経験も重要な審査ポイントです。特に、過去の成功事例や困難を乗り越えた経験は、事業者の能力と信頼性を示す指標となり得ます。
- 将来のビジョン:事業の長期的な展望や成長戦略も評価の対象です。持続可能な成長計画や革新的なアイデアは、特にポジティブな影響を与える要素です。
独自審査は、特に革新的なアイデアや新興市場に焦点を当てた事業者にとって、従来の審査基準では得られない融資の機会を提供します。このような審査プロセスは、事業者の潜在能力や事業の将来性を重視し、従来の金融モデルでは見過ごされがちな優れた事業機会を発掘するための重要な手段となっています。
激甘審査でスピード融資ダイレクトの評判
「スピード融資ダイレクト」のように、迅速な審査と柔軟な対応をうたう事業者ローンも見られます。ただし、審査にかかる時間や柔軟性の程度は申込内容によって異なり、公式に確認できる客観的な数値情報は限られています。
正規の貸金業者は返済能力の調査を必ず行うため(貸金業法13条)、低信用スコアや収入が不安定な場合でも「審査基準が緩い」ことを理由に安易に選ぶのは避けましょう。利用を検討する場合は、公式サイトで金利・手数料・返済条件を確認するとともに、貸金業登録の有無を金融庁の登録貸金業者情報検索サービスで確認することが重要です。
事業者ローン|個人事業主向けオプション
個人事業主向けの事業者ローンも、多くの金融機関で提供されています。これらのローンは、個人事業主特有のニーズに合わせて、様々なオプションが用意されています。たとえば、税金の納付時期に合わせた返済プランや、事業の拡大に合わせた返済額の変更など、柔軟な対応が可能なケースが多いです。具体的なケースとして、月々の返済が5万円で、年に一度の税金納付時には10万円返済する、といったプランが考えられます。
ニチデン|事業者ローンの口コミと評判
ニチデンという金融機関も、事業者ローンを提供しています。インターネット上の個別の口コミ・体験談は真偽の確認ができないため、本記事では紹介を控えます。利用を検討する際は、公式サイトで金利・手数料・返済条件を確認し、貸金業登録の有無を金融庁の登録貸金業者情報検索サービスで確認することをおすすめします。
個人事業主|審査甘いと言われる理由
「審査が甘い」と広告するビジネスローンも見られますが、正規の貸金業者は返済能力の調査を必ず行うため、審査基準そのものを大きく緩めることはできません(貸金業法13条)。金利は利息制限法・出資法により上限が定められており(出資法の上限は年20%)、これを超える金利を提示する業者は違法です。年20%に近い高金利が設定されるケースもあるため、契約前に金利水準と貸金業登録の有無を必ず確認しましょう。
個人事業主への融資|即日でブラックokの実態とは
「即日融資」「ブラックOK」というフレーズも、事業者ローンの広告ではよく見かけます。しかし、出資法の上限は年20%であり、これを超える金利を要求する業者は違法です(いわゆるヤミ金融の可能性があります)。年利20%~40%といった金利を提示された場合は、正規の貸金業者ではない可能性が高いため、契約前に金融庁の登録貸金業者情報検索サービスで登録の有無を必ず確認してください。
審査落ちの克服方法
ビジネスローンの審査に落ちてしまう事業者も少なくありません。しかし、一度審査に落ちたからといって諦める必要はありません。審査に通るためには、事業計画のブラッシュアップや、過去の借入れ履歴の整理などが考えられます。具体的には、事業計画をよりリアリスティックに作り直す、過去の未払いがある場合は返済を行う、などのアクションが考えられます。また、金融機関によって審査基準は異なるため、他の金融機関への申込も一つの手段です。
事業者ローン|審査激甘で成功する方法
審査激甘の実際のケース
審査基準が比較的柔軟なローンも存在し、特に新規事業者や小規模事業者を対象にしたローンで見られます。例えば、新しい商品を開発したいが資金が足りない、新しい市場に進出したいが資金が足りない、といった事業者が対象となる場合があります。ただし、審査は各社が個別に行うものであり、融資の可否や条件は事業者ごとに異なります。
ビジネスローン審査におけるポイント
ビジネスローンの審査においては、事業者の信用情報、事業計画、過去の取引履歴などがポイントとなります。これらの情報をしっかりと整理し、金融機関に提出することで、審査をスムーズに進めることができます。具体的には、事業計画書には、事業の目的、将来の展望、利益計画などを詳細に記載し、信用情報はクレジット会社から取得したものを提出します。
審査激甘のリスクと対策
「事業者ローン 審査激甘」と聞くと魅力的に感じるかもしれませんが、その裏にはリスクも潜んでいます。例えば、金利が高かったり、返済条件が厳しかったりするケースがあります。これらのリスクを避けるためには、ローン契約前に契約内容をしっかりと確認し、返済計画を立てることが重要です。具体的な対策としては、月々の返済額と事業のキャッシュフローを見比べ、返済が滞らない計画を立てることが挙げられます。
ビジネスローンの申込プロセス
ビジネスローンの申込プロセスは、金融機関によって異なりますが、大まかな流れとしては、事前準備、申込、審査、契約、融資となります。事前準備では、事業計画書や財務諸表、税務署からの確定申告書のコピーなどを用意します。申込は、金融機関の窓口やインターネットから行い、その後、審査が行われます。審査が通れば契約を行い、融資が実行されます。
審査激甘のメリットとデメリット
事業者ローンの審査が激甘であるメリットとしては、審査基準が低いため、多くの事業者が融資を受けることができる点が挙げられます。一方で、デメリットとしては、金利が高くなることが多い、返済条件が厳しいなどの点が考えられます。例えば、年利10%以上の金利がかかるケースもあり、これが事業のキャッシュフローに影響を与える可能性もあります。
ビジネスローンの返済計画の立て方
ビジネスローンを利用する際には、返済計画をしっかりと立てることが重要です。返済計画を立てるポイントとしては、月々の返済額と事業のキャッシュフローを把握し、返済が事業運営に支障をきたさないよう配慮することが大切です。例えば、月々の返済額が10万円である場合、それ以上の利益が確保できるビジネスプランを構築することが求められます。また、急な出費に備えて、余裕をもった返済計画を立てることも重要です。
審査激甘の将来展望
「事業者ローン 審査激甘」の将来展望を考える上で、現在の経済状況や金融政策の動向も考慮に入れる必要があります。現在、多くの金融機関が事業者ローンの提供を拡充していますが、これは一時的なものである可能性も考えられます。金利の動きや経済の先行き不透明感を踏まえ、ローンを上手く活用し、事業の拡大を図る一方で、返済計画もしっかりと立て、未来のリスクに備えることが大切です。
ファクタリングの審査激アマ業者を紹介!
お急ぎの方には!無担保ビジネスローン特集
| カードローン | 会社名 | 審査時間 | 即日融資 | 融資対象者 | 実質年利 | 無利息期間 | 融資限度額 | 返済期間 | 手数料 | 担保 | 保証人 | 公式サイト |
|---|---|---|---|---|---|---|---|---|---|---|---|---|
  |
ファンドワン | 15秒簡易審査 | 〇 | 法人 個人事業主は 事業内容や収支状況によって 対応可能 | 2.5%~18.0% | 最大180日間 | 30万円〜500万円 | 【一括返済】 1ヶ月(1回)〜12ヶ月(12回) 【元金均等・元利均等】 2ヶ月(2回)〜420ヶ月(420回) | - | 不要 | 不要 | 公式サイト |
 |
MRF | 10秒簡易審査 | 〇 | 法人または個人事業主 | 15.00%以内 | - | 100万円~3億円 | 元金据置一括返済:3年以内(1回~36回) ※最長15年まで更新可能です。 更新時は、返済期間更新手数料 (借入残高の3.30%(消費税込み))が必要となります。 ※毎月約定日にお利息のお支払いが必要です。 元金は期限日に全額ご返済となります。 | 融資金額の3.30% (消費税込み) | 土地・建物に 根抵当権設定 | 連帯保証人原則不要 ※法人企業は、代表者の連帯保証が 必要な場合があります。 | 公式サイト |
 |
アクトウィル | 最短60分 | 〇 | 法人 (年商 5,000万円以上) | 7.50% 〜 15.00% | 最大30日間 | 300万円〜1億円 | 1回〜36回 | 印紙代(実費) | 原則不要 | 原則不要 | 公式サイト |
 |
AGビジネスサポート | 最短即日 | 〇 | 法人または個人事業主 ※法人のお客様:75歳まで 個人事業主のお客様:69歳まで | 3.1%~18% | - | 50万円〜1000万円 | 元利均等返済:最長5年(60回以内) 元金一括返済:最長1年(12回以内) | 印紙代(実費) | 不要 | 原則不要 ※ただし法人の場合は代表者様に原則 連帯保証をお願いします。 | 公式サイト |
 |
GMOあおぞらネット銀行 「あんしんワイド」 | 最短20分 | 〇 | 法人 | 3.0%~18.0% | 最大30日間 | 10万円〜1000万円 | ① 約定返済 毎月25日に前月末のご利用残高の5% <1円未満切り捨て> ならびに前月分利息をお引き落とし) ② 随時返済 (全額ないし元金の一部) | 無料 | 不要 | 不要 | 公式サイト |
 |
キャレント | 最短即日 | 〇 | 法人 | 7.8%~18.0% | - | 1万円~500万円 | 最長120ヶ月 | - | 不要 | 不要 | 公式サイト |
 |
オージェイ | 最短即日 | 〇 | 法人または個人事業主 | 10.00%~18.0% | - | 30万円~1億円 | 1ヶ月(1回)~60ヶ月(60回) | 印紙代(実費) | 原則不要 | 原則不要 ※法人の場合代表者の保証が必要 | 公式サイト |
【事業者ローン】審査激甘!個人事業主でもブラックでもOKのところはあるのか? の総括
- 審査激甘のビジネスローンは通常の銀行ローンと異なり、審査基準が緩やか
- 年間10%~15%程度の金利が設定されていることが一般的
- ブラックOKのローンは新しい事業を始めたい事業者にとってチャンスとなり得る
- 年利20%を超える金利を提示する業者は出資法違反であり、ブラックOKをうたう業者の中には無登録業者が含まれる可能性がある
- 個人事業主向けのローンでは税金の納付時期に合わせた返済プランなど柔軟な対応が可能
- 独自審査では事業の将来性や事業者の熱意も評価されることがある
- 個別の事業者名を挙げた口コミ・評判は真偽が確認できないため利用時は公式情報で確認する
- 「審査が甘い」と広告するローンでも、出資法の上限である年20%を超える金利は違法
- 「即日融資」「ブラックOK」を強調する業者の中には、出資法の上限(年20%)を超える違法な金利を要求するものがある
- 一度審査に落ちても他の金融機関への申込や事業計画のブラッシュアップが審査通過の手段となり得る
- 審査激甘のローンでも返済計画をしっかりと立てることが重要であり、リスクも考慮に入れる必要がある
「事業者ローン激甘」で良くある質問
審査が緩い事業者ローンはどこ?
審査が緩い事業者ローンの提供者はオンラインで見つけることができますが、信頼性には注意が必要です。具体的な業者名の提供は避け、公式な金融機関を利用することをお勧めします。
審査が緩いローンは安全なのか?
審査が緩いローンは、高い金利や不透明な契約内容を持つことが多く、安全とは言えません。信頼性の確認と、契約内容のしっかりした確認が必要です。
審査基準が緩い理由は?
審査基準が緩い理由は、多くの借り手を獲得し、高い金利で利益を上げるビジネスモデルにあります。リスクが高い借り手ほど高い利子を払うため、業者にとって利益が大きくなります。
審査が緩いローンのデメリットは?
審査が緩いローンのデメリットは、高金利であることが多く、返済計画が立てにくいことです。また、違法な業者である可能性もあり、トラブルのリスクが高まります。
審査が緩いローンでも返済が困難になった場合の対処法は?
返済困難になった場合、まずは業者とコミュニケーションをとり、返済プランの見直しを提案してください。また、消費者金融業者や弁護士と相談し、適切なアドバイスを受けることも重要です。