「総量規制オーバーでも借りれた口コミ」は、多くの借り手にとって注目される検索キーワードです。総量規制は、貸金業者からの借入額を年収の3分の1までに制限する仕組みですが、銀行融資や一部の例外貸付など、制度上そもそも総量規制の対象とならない借入れも存在します。本記事では、総量規制の仕組みと、対象・対象外の違いを、公的な情報をもとに整理します。ネット上の口コミには真偽不明の情報も多いため、参考にする際は注意が必要です。
- 総量規制を超えても、借り入れが可能な状況や条件についての事例を知ることができる。
- 総量規制の対象・対象外を正しく理解し、信頼できる金融機関を見極めることが重要である。
- 信用スコアや収入情報の重要性が強調され、借り入れ計画を立てる際の指針が提供されている。
- 総量規制を超えた借り入れに取り組む際には、慎重な検討と適切な対策が必要であることが示唆されている。
返済のために借りる前に、借金を減らせるか確認しませんか
次のどれかに当てはまるなら、新しく借りるより先に、弁護士に借金の減額を相談する方法があります(債務整理)。
- 毎月返しているのに、元金がほとんど減らない
- 返済のために、別の会社から借りている
- 支払いが遅れて、督促の電話やSMSが来ている
ライズ綜合法律事務所の減額相談は、借入金額などの質問に答えるだけで申し込めます。相談は無料で、匿名でも申し込めます。家族や知人に知られないよう配慮して対応すると案内されています。
※相談しても必ず減額できるとは限りません。債務整理を依頼する場合は所定の費用がかかります。
総量規制オーバーでも借りた人の口コミ集
総量規制オーバーでも借りれる消費者金融
消費者金融などの貸金業者は、貸金業法の総量規制により、原則として年収の3分の1を超える貸付けができません。ただし、住宅ローンや自動車ローン、緊急の医療費のための借入れ、そして複数の借入れを一本化する借換え専用ローンなど、法令で定められた「除外貸付け」「例外貸付け」に該当する場合は、この上限の考え方が異なります。
「年収の何%まで借りられる」といった数字が独り歩きしていることがありますが、公的に定められた一律の割合はなく、該当するかどうかは契約内容や必要書類(借換えの残高証明など)を踏まえて金融機関が個別に判断します。金利についても業者ごとに幅があるため、必ず契約前に確認してください。
総量規制オーバーでの融資を考えている消費者は、金利や返済条件、またその他の融資条件をしっかりと確認し、自身の返済計画と照らし合わせながら、適切な消費者金融を選択することが推奨されます。
総量規制オーバーでも借りれた知恵袋の話題
知恵袋は、多くのユーザーが質問や回答を投稿するコミュニティサイトです。総量規制オーバーの件に関しても、多くの質問と回答が交わされていました。いくら総量規制オーバーでも、お金を必要とする場面は誰にでもあります。その中の一つに「総量規制オーバーでも借りれる場所はあるのか?」という質問が目立ちました。これに対する回答として、専門的なアドバイスや実際の経験談などが共有されていました。
総量規制オーバーでもお金を借りたい方への答え
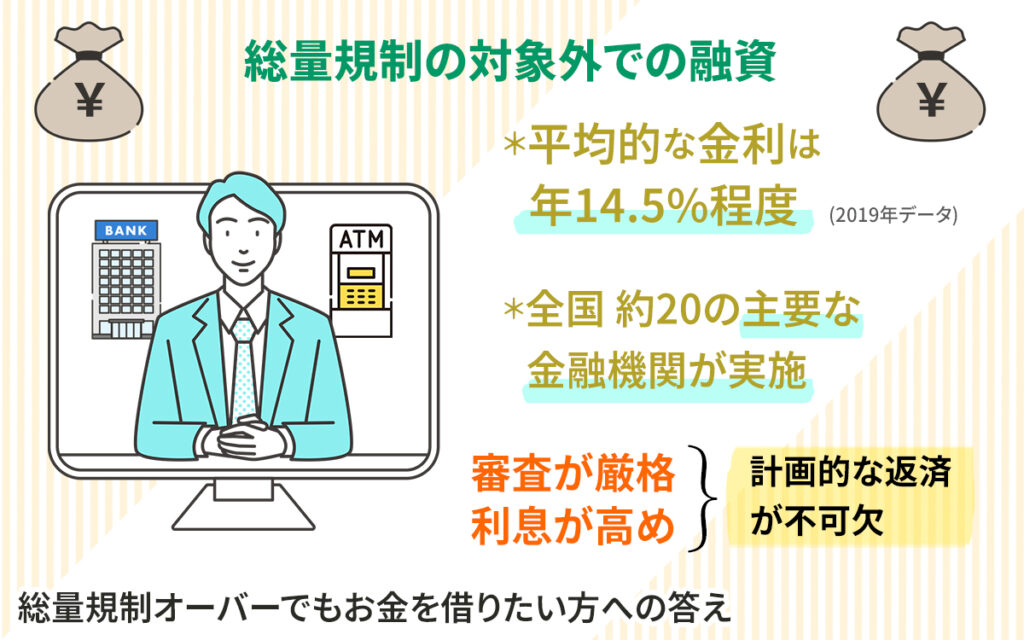
総量規制の対象外となるのは、基本的に銀行など貸金業法の適用を受けない金融機関の融資や、法令で定められた例外・除外貸付けに限られます。「総量規制オーバーでも借りれる」とうたう広告の中には、根拠のない誇大表現や、無登録の違法業者へ誘導するものも含まれるため、金融機関を選ぶ際は金融庁の登録貸金業者情報検索サービスで登録の有無を必ず確認してください。
例外・除外貸付けに該当する場合であっても、金融機関側の審査は必須です。多くの場合、審査が厳格であり、一度審査に落ちると再申込が難しくなることが多いです。また、利息が高めに設定されている場合もあるため、計画的な返済が不可欠です。これらのポイントを踏まえ、登録の有無や条件を慎重に確認することが大切です。
総量規制オーバーでの経験談:2chのスレッド
2chは、日本最大の掲示板サイトとして知られています。この中にも総量規制に関するスレッドが存在し、多くのユーザーが実際の経験や意見を共有しています。ここでは、実際に総量規制オーバーでお金を借りた人たちの経験談や、その際の注意点などが詳しく語られています。
総量規制オーバーの5ちゃんねるでの口コミ
5ちゃんねるは、日本の大手掲示板サイトとして、2chと並ぶ存在感を持っています。金融関連の板では、総量規制オーバーに関する経験談やアドバイス、金融機関の評価などの投稿が見られますが、いずれも匿名の個人による投稿であり、内容の正確性は確認できません。
しかし、匿名掲示板の特性上、投稿内容の真偽を確認するのは難しい面があります。具体的には、宣伝や誤った情報、あるいは極端な意見が混ざることもあるため、情報の取捨選択が重要です。賢く5ちゃんねるを活用するためには、同じ内容の口コミが繰り返し投稿されているスレッドや、具体的なデータや数字を示す投稿を重視すると、信頼性の高い情報を収集する手助けとなるでしょう。
総量規制オーバーでも借りれる街金情報
街金、または街角の金融機関も、大手の消費者金融と同様に貸金業者として登録されている場合、総量規制の対象となります。「総量規制オーバーでも借りられる」とうたう街金には注意が必要で、無登録業者や違法な金利設定でないかを必ず確認してください。利息が高めに設定されていることや、返済条件が厳格であることも一般的なため、契約内容をしっかりと確認し、返済計画を立てることが重要です。
総量規制オーバーとは?関連口コミと情報
総量規制オーバー|セントラルの評価とは?
セントラルは、大阪府に本社を置く登録貸金業者です。ただし、セントラルを含め、貸金業者である以上は総量規制の対象であり、「総量規制を越えた融資のスペシャリスト」であるかのような紹介は誤解を招きます。融資実績や顧客満足度などの具体的な数値は公式に確認できるものではないため、本記事では触れません。
金融機関を選ぶ際は、宣伝文句よりも、金融庁の登録貸金業者情報検索サービスで登録番号を確認し、金利や返済条件を公式サイトで確認することが基本です。
いずれの業者を利用する場合も、契約の際の手続きや、返済に関する条件などもしっかりと確認することが求められます。
総量規制対象外のローン:審査甘いとの噂
総量規制の対象外となるローン(銀行カードローンや例外貸付けなど)についても、「審査が甘い」との噂が立つことがあります。しかし、審査は各金融機関が個別に行うものであり、総量規制の対象外だからといって審査そのものが不要になるわけではありません。噂に惑わされず、金利や返済条件を確認した上で利用を検討することが重要です。
総量規制オーバーで即日融資を受ける方法
急な出費や生活費の不足で即日融資を求める方は多いですが、街金を含む貸金業者からの借入れは総量規制の対象であることに変わりはありません。総量規制を超える借入れを急いで行いたい場合ほど、無登録の違法業者に注意する必要があります。急ぎの場合でも、まず金融庁の登録状況を確認し、短期間での返済を前提とした計画を立てることが大切です。
総量規制とは?オーバーしたときのリスク
総量規制とは、借り手の年収の3分の1以上の借入れを制限するものです。この規制を超えて借入れをすることを総量規制オーバーと言います。総量規制の目的は、過度な借金による個人の負担を軽減し、消費者を守ることにあります。むしろ、この規制がなければ、多くの消費者が返済困難に陥るリスクが増えるでしょう。
その後、規制を超えての借入れは法律上は認められていませんが、実際には対象外の金融機関や条件での融資が可能な場合もあります。ただ、そのリスクは大きいです。主に、高利貸しとなる可能性や、返済に関する厳しい取り決めがあることが挙げられます。そのため、総量規制オーバーとなった場合のリスクをしっかりと理解した上で、金融機関との取り決めを進めることが重要です。
総量規制オーバー対応の金融機関
総量規制オーバーとなる借入れが制度上できるのは、基本的に総量規制の対象外である銀行融資と、住宅ローン・自動車ローン・借換え専用ローンなどの例外・除外貸付けに限られます。大手の消費者金融や街金を含む貸金業者からの通常の借入れは、総量規制の範囲内でしか行えません。「総量規制オーバーに対応」とうたう業者を見かけた場合は、対象となる根拠(銀行かどうか、どの例外貸付けに該当するか)を確認し、不明な場合は利用を避けましょう。
借りる前に知っておきたい総量規制の基礎知識
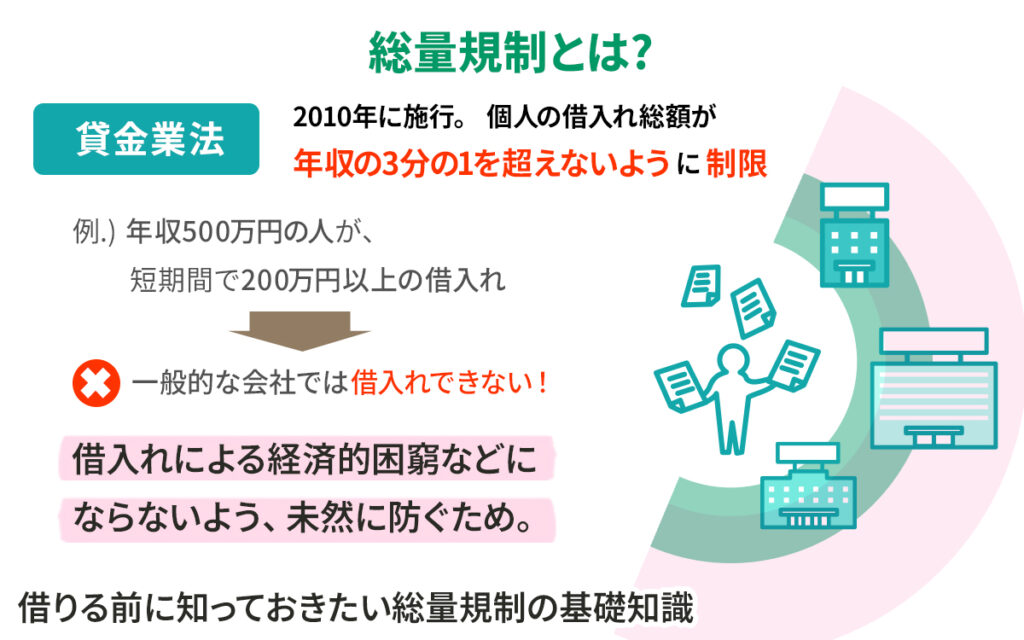
総量規制とは、個人の借入れ総額が年収の3分の1を超えないように制限する仕組みです。具体的には、年収500万円の人が、例えば、短期間で200万円以上の借入れをすることを防ぐためのものです。この制度の背景には、過去の消費者の過度な借入れによる経済的困窮や、それに伴う社会問題の増加があります。
2006年の貸金業法改正で総量規制の仕組みが導入され、2010年に本格施行されました。それ以前は、複数の貸金業者からの借入れを重ね、返済能力を超える借金を背負うケースが問題になっていました。この改正により、貸金業者には顧客の年収や借入れ総額を確認する義務が課せられました。
総量規制の対象となるのは貸金業者からの貸付けであり、銀行融資は対象外です。また、貸金業者の貸付けであっても、法令で定められた例外・除外貸付け(借換え専用ローンなど)に該当する場合は、総量規制の考え方が異なります。その際も、金利や返済条件をよく確認し、計画的な返済計画を立てることが不可欠です。
借入れを行う前に、総量規制の内容やその例外、さらにはリスクについての深い理解を持つことで、安心して適切な融資を受けることができるようになります。
総量規制の詳細とその背景
総量規制は、消費者を過度な借金から守るための仕組みとして、2006年の貸金業法改正で導入され、2010年に本格施行されました。貸金業者からの借入れを年収の3分の1までに制限するもので、銀行融資は対象外です。
規制の対象外・例外を利用する際の注意点
銀行融資や例外・除外貸付けなど、総量規制の対象とならない借入れには、緊急の資金ニーズに応えられるといった側面もありますが、いずれも金融機関側の審査を経る必要があり、利用が保証されているわけではありません。また、金利や返済条件は業者ごとに異なり、無理な借入れは返済困難につながるおそれがあります。「総量規制オーバーでも借りれる」といった誇大な宣伝文句には惑わされず、金融庁登録の有無や契約条件を確認したうえで、十分なリスク認識と計画を持つことが重要です。
借金の減額は、弁護士に無料で相談できます
支払いが遅れると、遅延損害金がかかります。返済が難しいときは、早めに専門家へ相談すると、返済の負担を見直せる場合があります。任意整理・個人再生・自己破産のどれが合うかは、借入額や収入によって変わります。
ライズ綜合法律事務所では、質問に答えるだけで借金の減額相談を無料で申し込めます(匿名でも可)。まずは減らせる可能性があるかだけでも確かめてみてください。
※相談しても必ず減額できるとは限りません。債務整理を依頼する場合は所定の費用がかかります。
総量規制オーバーでも借りれた口コミを紹介 の総括
- 総量規制は貸金業者からの借入れを年収の3分の1までに制限する仕組み。
- 銀行融資や借換え専用ローンなど、法令上の例外・除外貸付けは扱いが異なる。
- 「総量規制オーバーでも借りれる」という宣伝には根拠を確認する必要がある。
- 口コミ情報は真偽が確認できないため、判断材料にはできない。
- 金融機関を選ぶ際は金融庁登録の有無を必ず確認する。
- 例外・除外貸付けも金融機関の個別審査を経て可否が決まる。
- 信用情報や収入状況は審査に影響する要素の一つである。
- 総量規制を正しく理解したうえで、借り入れ計画を立てることが重要。
- 融資の利率や条件は業者によって異なるため、比較検討が必要。
- 総量規制を超えた借り入れを検討する際は慎重に取り組む必要がある。