金融の世界は常に変化しており、特に個人の信用状況に関しては、多くの人々が直面する課題です。特に、任意整理中の方々にとっては、新たな融資を受けることは一般的に困難とされています。この記事では、「任意整理中でも借りれる」とうたわれる業者や制度の実態と、借入れを検討する際の注意点を整理します。
この記事では、任意整理中の借入れに関してよく話題になるテーマを取り上げ、それぞれの実態や注意点を詳しく解説します。
- 任意整理中でも、審査の結果次第で借入ができる場合があること(保証されたものではないこと)。
- 正規の貸金業者は貸金業法13条により返済能力を個別に審査する義務があり、審査基準が一律に緩和されるわけではないこと。
- 任意整理中の借入には特別な条件や制限が伴う可能性があること。
- 任意整理中の借入を検討する際は、金利や返済条件などを注意深く確認する必要があること。
返済のために借りる前に、借金を減らせるか確認しませんか
次のどれかに当てはまるなら、新しく借りるより先に、弁護士に借金の減額を相談する方法があります(債務整理)。
- 毎月返しているのに、元金がほとんど減らない
- 返済のために、別の会社から借りている
- 支払いが遅れて、督促の電話やSMSが来ている
ライズ綜合法律事務所の減額相談は、借入金額などの質問に答えるだけで申し込めます。相談は無料で、匿名でも申し込めます。家族や知人に知られないよう配慮して対応すると案内されています。
※相談しても必ず減額できるとは限りません。債務整理を依頼する場合は所定の費用がかかります。
任意整理中でも借りれる極甘審査ファイナンス:基本ガイド
任意整理中 借りれた経験談:噂の実態
任意整理中に融資を受けられたという体験談がSNSや口コミサイトで見られることがありますが、投稿内容の真偽を確認する方法はありません。任意整理を行うと信用情報に事故情報が登録されるため、通常は新たな借入れの審査に通りにくくなります。仮に借りられた例があったとしても、それは業者ごとの個別審査の結果であり、誰でも同じように借りられることを保証するものではありません。
債務整理中でも借りれる銀行:選択肢の検討
債務整理中であっても、銀行が一律に融資を謝絶するわけではありませんが、信用情報に事故情報が登録されている間は新規の融資審査に通りにくくなるのが一般的です。銀行ごとに審査基準や商品性は異なるため、具体的な条件は各行に個別に確認する必要があります。いずれにしても、返済能力を超えた借入は避け、条件やリスクをしっかり理解した上で慎重に検討する必要があります。
消費者金融の任意整理中の借入事例をめぐる噂の実態
任意整理中でも消費者金融から借り入れができたという体験談を見かけることがありますが、個々の投稿の真偽を確認する方法はありません。任意整理を行うと信用情報に事故情報が登録されるため、通常は新たな借入れの審査に通りにくくなります。「神金融」などと呼ばれ、債務整理中でも借りられるとうたう業者もありますが、正規の貸金業者であれば貸金業法13条に基づき返済能力を個別に審査する義務があり、審査なしで必ず借りられるわけではありません。無登録の業者(いわゆる闇金)である可能性もあるため、利用前に金融庁の登録貸金業者情報検索サービスで確認することが重要です。
任意整理中でも借りれる金融会社の選び方
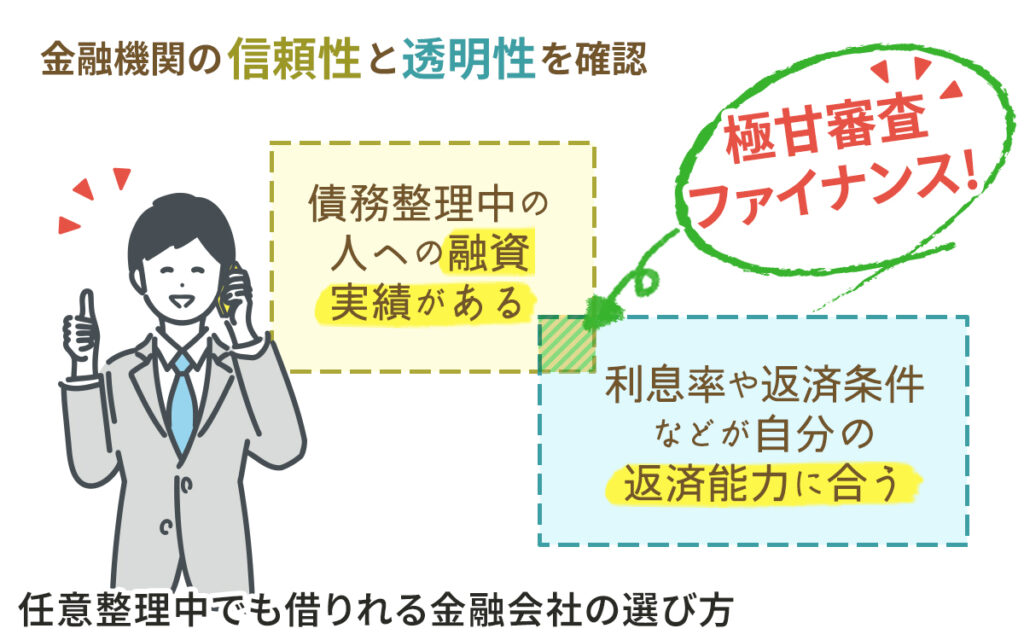
任意整理中に金融機関を選ぶ際は、まず金融庁の登録状況を確認し、無登録業者を避けることが第一です。そのうえで、利息率や返済条件などの契約内容を詳細に確認し、自分の返済能力に合っているかどうかを慎重に検討することが大切です。金融機関からの借入れに際しては、返済計画をしっかりと立て、将来の家計や任意整理の手続きに影響を及ぼさないよう注意が必要です。
任意整理 和解後 借り入れ可能性の探索
任意整理の和解後の借り入れは、一般的には信用情報の影響で難しいとされていますが、和解から一定期間が経過し信用情報の内容が回復すれば、通常の審査を経て融資を受けられる可能性が高まります。ただし、これは業者ごとの個別審査の結果によるものであり、和解後すぐに融資を受けられると期待すべきではありません。そのため、和解後の融資を考える際は、自身の信用状態を正確に把握し、可能な限り信用情報を改善する努力が必要です。
債務整理中でも借りれる街金の現状
これは市場平均よりも高く、借入れる場合は返済総額が大きくなるリスクを理解しておく必要があります。街金を利用する際は、特に利息と返済期間に注目し、自分の返済能力を超えないように慎重に計画を立てることが肝心です。また、街金の中には違法な金利を要求する業者も存在するため、利用前には金融庁の登録を確認するなど、慎重なリサーチが必要です。債務整理中の方が街金を利用する場合は、安易な借入れではなく、必要最小限の金額を借りることを心がけましょう。
「ブラックでも借りれる」とうたう金融機関・極甘審査ファイナンスへの注意
「ブラックでも借りれる」とうたう「極甘審査ファイナンス」は、正規の貸金業者を装った無登録業者(闇金)である可能性があります。出資法の上限金利は年20%であり、これを超える金利での貸付は刑事罰の対象となる違法行為です。年利30%以上といった金利を提示する業者は正規の貸金業者ではあり得ず、利用すべきではありません。信用情報に問題があっても、正規の貸金業者は貸金業法13条に基づき個別に返済能力を審査するため、「ブラックでも必ず借りれる」という業者を見かけた場合は、金融庁の登録貸金業者情報検索サービスで登録の有無を必ず確認してください。
任意整理中でもカードローンが通ったケース
任意整理中でもカードローンの審査に通ったという体験談を見かけることがありますが、真偽を確認できるものではありません。仮にそうした例があったとしても、それは安定した収入や信用情報の状況などを踏まえた個別審査の結果であり、任意整理中の人が同じように通ることを保証するものではありません。任意整理中にカードローンの利用を検討する場合は、事前に金融機関の審査基準や条件をしっかりと理解し、無理のない返済計画を持てるかどうかを慎重に確認することが重要です。無計画な借入れは、さらなる金融的な負担を生み出す可能性があるため、慎重な検討が求められます。
任意整理中の融資基準とは何か
任意整理中の融資基準は、通常の融資条件とは異なります。金融機関は、借入者の現在の財務状況や信用履歴を詳細に評価し、返済能力があるかどうかを判断します。たとえば、安定した収入がある場合や、他の債務が少ない場合は、融資の可能性が高まります。しかし、任意整理中の借入れはリスクが高いため、金融機関は通常よりも厳格な審査を行う傾向にあります。借入れを希望する場合は、自分の返済能力を正確に把握し、過度な借入れを避けることが重要です。また、融資の条件や利息率、返済期間などを慎重に検討し、自分の財務状況に適した融資計画を立てることが肝心です。
債務整理中の資金調達戦略
債務整理中の資金調達には慎重な戦略が必要です。まず、自分の財務状況を正確に把握し、どれだけの金額を借りることが可能かを評価することが大切です。また、融資を受ける前には、金融機関の選定、融資条件の比較、返済計画の立案などを行うことが重要です。例えば、緊急の医療費や家賃の支払いのために短期間で小額の融資を受ける場合、返済計画は非常に重要です。また、融資を受ける際には、金融機関の評判や実績を調査し、利息や返済条件が自分の財務状況に適しているかを確認する必要があります。資金調達は、債務整理中の財務状況を悪化させないよう慎重に行うことが肝心です。
任意整理中の金融リスク管理
任意整理中の金融リスク管理は、さらなる借金や財務問題を防ぐために不可欠です。この過程で最も重要なのは、自己の収入と支出を正確に把握し、無理のない借入れと返済計画を策定することです。例えば、月収が30万円の場合、返済額は月収の30%を超えない範囲で計画することが望ましいです。また、借入れを検討する際は、金融機関の利息率や融資条件を詳細に比較し、自分にとって最も適した選択を行う必要があります。さらに、借入れ後は定期的に財務状況を見直し、返済計画に変更が必要な場合は迅速に対応することが重要です。債務整理中は特に、金融リスクの管理と自己の財務状態の把握に注意を払うべきです。
任意整理中でも借りれる極甘審査ファイナンス:応用編
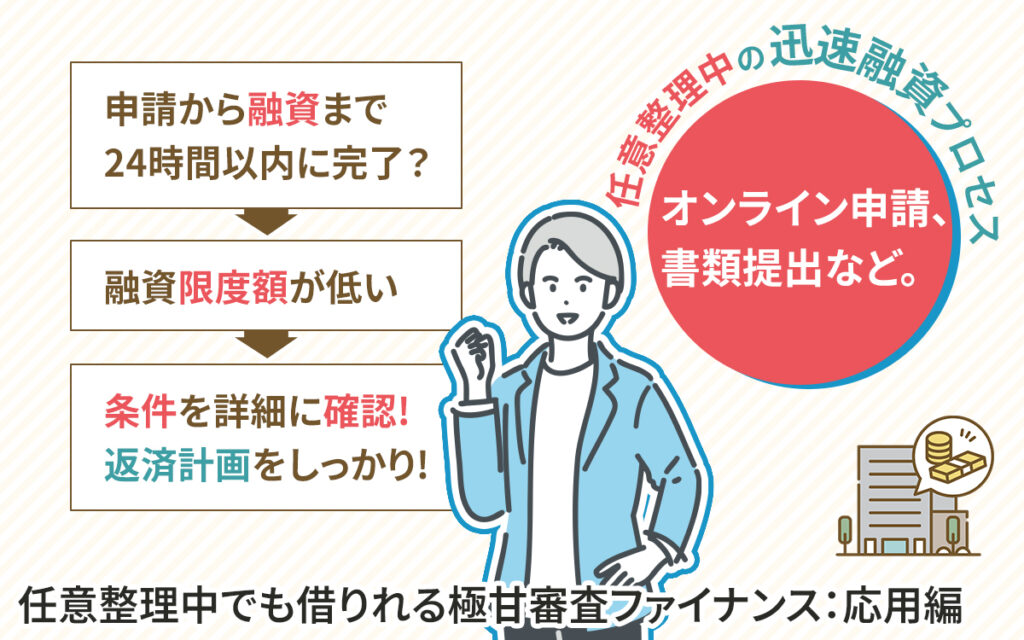
任意整理中の迅速融資プロセス
任意整理中に迅速な融資を求めて「極甘審査ファイナンス」をうたう業者に頼ろうとする人もいますが、審査の速さは審査を省略していることを意味しません。正規の貸金業者は貸金業法13条により返済能力を個別に審査する義務があり、任意整理中であることを理由に無審査で貸し付けることはできません。スピードを強調する業者ほど利息率が高い、あるいは無登録の違法業者である可能性もあるため、融資条件や登録の有無を詳細に確認し、返済計画をしっかり立てることが重要です。
債務整理中の金融機関選びのポイント
債務整理中の金融機関を選ぶ際には、いくつかの重要なポイントがあります。第一に、金融機関の信頼性と透明性が確認されるべきです。金融庁の登録を確認することや、過去の顧客の評価を調査することが有効です。第二に、利息率や返済条件などの融資条件を詳細に比較することも重要です。例えば、利息が低くても返済期間が短い場合や、逆に利息が高いが返済期間が長い場合など、各金融機関の条件は大きく異なります。そのため、自身の返済能力に合った金融機関を選ぶことが、債務整理中の金融機関選びの鍵となります。
債務整理中の信用情報と融資への影響
債務整理中の方が融資を受ける際、信用情報は重要な要素となります。債務整理は信用情報に記録され、多くの金融機関によって審査の際に考慮されます。たとえば、任意整理を行った場合、その記録は最長で5年間信用情報機関に残ります。この期間中は、新たな融資の審査に通りにくくなる可能性が高いです。信用情報に事故情報が登録されている間であっても、正規の貸金業者は貸金業法13条に基づき収入の安定性や返済能力など個々の状況を踏まえて審査を行いますが、それは「極甘審査ファイナンス」のような業者であれば必ず借りられるという意味ではありません。むしろ、そうした甘い言葉で勧誘する業者は無登録の違法業者である可能性があるため注意が必要です。債務整理中に融資を検討する場合は、現在の信用情報を正確に把握し、可能な融資オプションを慎重に検討することが重要です。
任意整理中でも安全に借りる方法
任意整理中でも安全に借りるためには、いくつかのポイントを押さえる必要があります。まず、借入れる金融機関の選定には細心の注意を払うことが重要です。信頼できる業者かどうかを確認し、不透明な条件や過度に高い利息を避けるべきです。次に、借入れる金額は必要最小限に抑え、返済計画は現実的なものにすることが肝心です。例えば、月収の25%以下の金額を借り入れるなど、返済に無理のない範囲内で計画を立てることが望ましいです。また、借入れ後は定期的に返済状況を確認し、万が一の返済困難に備えて資金計画を見直すことも重要です。任意整理中でも、これらのポイントを押さえて借入れを行えば、金融リスクを最小限に抑えることが可能です。
緊急時の資金調達:債務整理中のオプション
緊急時には、生活福祉資金貸付制度の緊急小口資金(上限10万円、無利子、保証人不要)や総合支援資金など、市区町村の社会福祉協議会を窓口とする公的な貸付制度の利用も検討する価値があります。いずれも返済が必要な「貸付」であり、申請条件や必要書類、手続きにかかる日数は窓口によって異なるため、事前に最寄りの社会福祉協議会に確認することが重要です。
任意整理中の金融サービス比較
任意整理中の金融サービスを利用する際には、複数のサービスを比較検討することが重要です。金融機関や極甘審査ファイナンス、街金など、異なるタイプの金融サービスが存在します。それぞれのサービスには利点と制限があり、例えば、一部の金融機関は低い利息率で融資を提供する一方で、審査が厳しい場合があります。一方、「極甘審査ファイナンス」をうたう業者は、審査が緩いことを売り文句にしていますが、正規の貸金業者であれば審査を省略することはなく、高い利息率や厳しい返済条件が伴うことが多いため注意が必要です。無登録の違法業者である可能性もあるため、利用前に必ず登録状況を確認してください。これらのサービスを比較する際には、利息率、融資限度額、返済期間、審査の速度などを考慮し、自身の経済状況やニーズに最も合ったサービスを選ぶことが肝心です。
個人の信用状況と極甘審査ファイナンス
個人の信用状況は融資審査において重要な要素です。債務整理中であっても、収入の安定性など他の要素を踏まえて審査が行われますが、それは「極甘審査ファイナンス」のような業者であれば有利になるという意味ではありません。信用状況が融資の承認に大きく影響するため、任意整理中に極甘審査ファイナンスを利用する際は、現在の信用状況を正確に把握し、返済能力を超える借入れは避けるべきです。個人の信用状況を考慮しながら、融資の選択肢を慎重に検討することが、任意整理中の金融リスク管理において重要です。
返済計画の重要性:任意整理中の借入れ
任意整理中に融資を受ける場合、返済計画の重要性は非常に高くなります。計画的な返済は、新たな財務問題を避けるために不可欠です。借入れを行う前に、返済可能な金額を自己評価し、月々の収入と支出を考慮した上で返済計画を策定することが重要です。たとえば、月収50万円の個人が10万円を借り入れた場合、月々の返済額は収入の10%以内に抑えるのが望ましいです。また、予期せぬ支出に備えて、返済期間中の財務状況を定期的に見直し、必要に応じて返済計画を調整することも大切です。任意整理中の借入れを検討する際には、短期的な資金需要だけでなく、長期的な返済能力を考慮し、持続可能な返済計画を立てることが肝心です。
極甘審査ファイナンスの落とし穴に注意
極甘審査ファイナンスを利用する際には、いくつかの落とし穴に注意する必要があります。高い利息率や厳しい返済条件は、返済困難に陥るリスクを高める可能性があります。出資法の上限金利(年20%)を超える年利30%などの金利を提示する業者は、正規の貸金業者ではあり得ず、無登録の違法業者(闇金)である可能性が高いといえます。また、返済遅延やデフォルトのリスクは、さらなる信用情報の悪化を招くことになります。そのため、極甘審査ファイナンスを利用する際には、利息率や返済スケジュール、総返済額を事前に詳細に確認し、自身の返済能力内での借入れを心がけることが重要です。また、金融機関の信頼性や実績を調査し、不透明な条件や不当な要求を行う業者を避けるべきです。極甘審査ファイナンスの利用は慎重に行い、可能な限り他の資金調達方法を検討することが望ましいです。
借金の減額は、弁護士に無料で相談できます
支払いが遅れると、遅延損害金がかかります。返済が難しいときは、早めに専門家へ相談すると、返済の負担を見直せる場合があります。任意整理・個人再生・自己破産のどれが合うかは、借入額や収入によって変わります。
ライズ綜合法律事務所では、質問に答えるだけで借金の減額相談を無料で申し込めます(匿名でも可)。まずは減らせる可能性があるかだけでも確かめてみてください。
※相談しても必ず減額できるとは限りません。債務整理を依頼する場合は所定の費用がかかります。
任意整理中でも借りれる極甘審査ファイナンス10選!のまとめ
- 任意整理中でも、審査結果次第で借入ができる場合がある
- 正規の貸金業者は貸金業法13条により返済能力を個別に審査する義務があり、審査が一律に緩くなるわけではない
- 任意整理中の借入は信用情報に影響を与える可能性がある
- 借入金利は一般的な金融商品よりも高めに設定されていることが多い
- 返済能力を重視した審査が行われる
- 借入限度額は低めに設定されることが一般的
- 任意整理中の新たな借入れは、再建計画に影響する場合があるため慎重な判断が必要
- 審査には個人の経済状況が大きく影響する
- 返済計画の立案が重要である
- 借入後の管理と計画的な返済が求められる
- 金融機関選びには慎重な検討が必要
- 任意整理中の借入は最終手段として考えるべき
任意整理中でも借りれる極甘審査ファイナンスのよくある質問
債務整理中はどこから借りれないのですか?
債務整理中は、銀行や大手の消費者金融からの新たな借り入れが難しくなります。これらの機関は信用情報を重視し、債務整理の履歴があると審査が通りにくくなります。
超絶ブラックでも借金はできますか?
信用情報が極端に悪い状態でも必ず借りられる方法はありません。正規の貸金業者は貸金業法13条により返済能力を個別に審査する義務があり、審査を省略して貸し付けることはできません。SNSや掲示板などの「個人間融資」は、実質的にはヤミ金融や個人情報の悪用、性的被害などのトラブルにつながる例が警察庁や金融庁から報告されており、利用すべきではありません。「超絶ブラックでも借りられる」とうたう業者を見かけた場合は、無登録の違法業者である可能性を疑い、金融庁の登録貸金業者情報検索サービスで確認してください。
任意整理中に借金をしたらバレますか?
任意整理中に新たな借り入れを行うと、信用情報に記録されるため、弁護士や司法書士に知られる可能性が高いです。また、追加の借り入れは任意整理の手続きに悪影響を及ぼすことがあります。